Cómo Invertir en el Tesoro Directo desde el Celular: Guía Paso a Paso
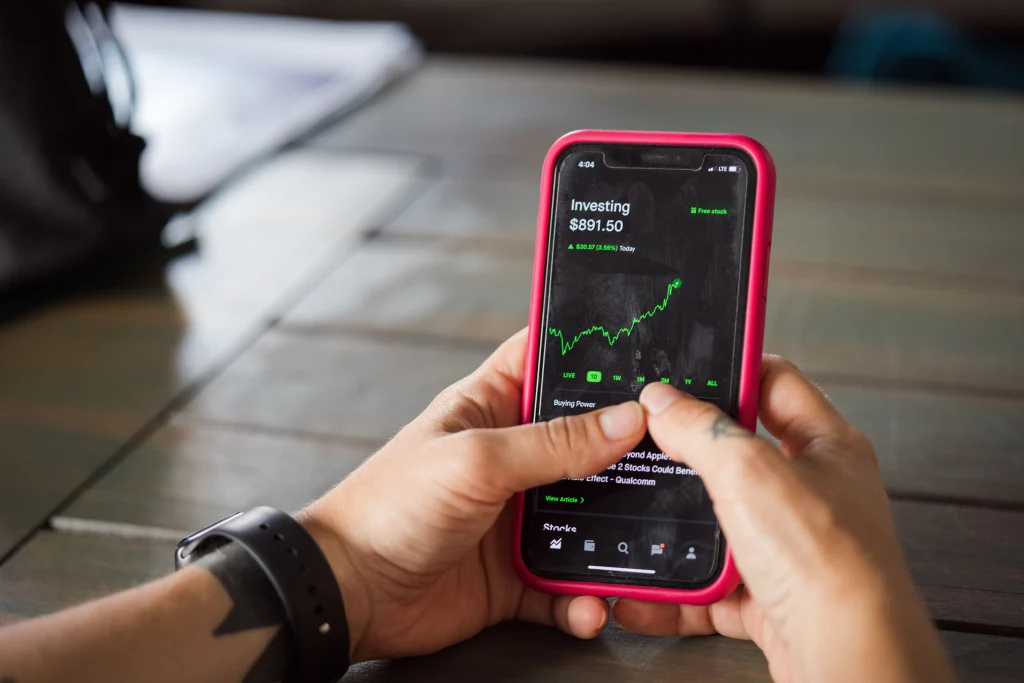
Muchas personas posponen su primera inversión porque creen que necesitan grandes sumas de dinero o conocimientos técnicos avanzados. Con el Tesoro Directo eso no es así: este tipo de programa de títulos públicos permite comenzar con un valor bajo, equivalente a pocos dólares, directamente desde una app en el celular, sin pisar una agencia bancaria ni hablar con ningún asesor.
Para invertir en el Tesoro Directo desde el celular necesitas abrir cuenta en una corredora habilitada, transferir el valor a invertir y elegir el título público que mejor se adapte a tu objetivo dentro de la propia app.
Qué es el Tesoro Directo y por qué tantas apps lo ofrecen
El Tesoro Directo es el programa a través del cual el Tesoro Nacional vende títulos públicos directamente a personas físicas. En la práctica, es prestarle dinero al gobierno a cambio de una rentabilidad conocida de antemano (en el caso de los títulos prefijados) o indexada a la inflación o a la tasa básica de interés. Como es considerado uno de los activos de renta fija más seguros del mercado, decenas de corredoras y bancos digitales integraron el acceso al Tesoro Directo dentro de sus propias apps, para que el usuario no tenga que pasar por la plataforma oficial del gobierno si no lo desea.
Esto cambió por completo la forma en que las personas invierten: lo que antes exigía papeleo y conocimiento específico, hoy se resuelve en una pantalla, con gráficos simples y simuladores integrados.
Paso a paso para invertir desde la app
1. Elige una corredora habilitada
No todas las apps de bancos digitales operan directamente el Tesoro Directo; algunas redirigen a una corredora asociada. Verifica si la institución está registrada en el sitio oficial del programa de títulos públicos antes de depositar cualquier valor.
2. Completa tu registro y verifica tu identidad
El proceso de apertura de cuenta suele pedir documento de identidad, comprobante de domicilio y una selfie de verificación. La aprobación en la mayoría de las corredoras digitales ocurre en minutos, no en días.
3. Transfiere el valor que quieres invertir
Una transferencia bancaria instantánea suele ser la forma más rápida de llevar el dinero desde tu cuenta bancaria hasta la cuenta de la corredora. El valor queda disponible como saldo para invertir, normalmente en minutos.
4. Elige el título público según tu objetivo
Dentro de la app vas a encontrar distintos tipos de títulos: prefijados (con tasa fija conocida desde el inicio), indexados a la inflación (que protegen tu poder de compra) e indexados a la tasa Selic (más indicados para reservas de corto plazo). La propia app suele mostrar el vencimiento, la rentabilidad proyectada y el riesgo de cada uno lado a lado.
5. Confirma la compra y acompaña tu inversión
Después de confirmar, el título queda registrado a tu nombre y aparece en el extracto de la app, donde puedes seguir su rentabilidad día a día, simular un rescate anticipado o programar aportes recurrentes.
Qué mirar antes de elegir la app
No todas las apps cobran lo mismo. Algunas corredoras ofrecen tasa de administración cero sobre el Tesoro Directo, mientras que otras cobran un porcentaje anual sobre el saldo invertido. Esa diferencia, aunque parezca pequeña, se acumula con el tiempo y afecta directamente tu rentabilidad final. Compara también la facilidad para programar aportes automáticos y la calidad del soporte dentro de la propia app, algo que se vuelve importante cuando tienes dudas puntuales sobre un título específico.
Si quieres comparar directamente cómo cada tipo de título se comporta en la práctica, puede interesarte nuestro análisis sobre apps de renta fija, donde reunimos otras opciones además del Tesoro Directo.
Errores comunes al empezar por la app
Un error frecuente es elegir un título indexado a la Selic pensando en liquidez diaria, sin revisar que algunas apps cobran una pequeña penalización si el rescate ocurre antes de un plazo mínimo. Otro error común es concentrar todo el dinero en un único título con vencimiento muy lejano, lo que puede dificultar el acceso al valor si surge una necesidad imprevista. Diversificar entre plazos distintos, aunque sea dentro del propio Tesoro Directo, ayuda a mantener parte del dinero más accesible mientras el resto trabaja a largo plazo.
También vale prestar atención al día de la compra: el precio de los títulos cambia diariamente según las condiciones del mercado, así que el valor que ves hoy en la app puede no ser el mismo mañana. Eso es normal y no significa que algo salió mal, simplemente refleja cómo funciona la renta fija pública.
Cómo programar aportes recurrentes
La mayoría de las apps que ofrecen Tesoro Directo permiten configurar una inversión programada, descontando un valor fijo todos los meses en la fecha que elijas. Esa función es especialmente útil para quien quiere crear el hábito de invertir sin depender de acordarse manualmente cada mes. Algunas plataformas incluso permiten vincular ese aporte automático a la fecha en que recibes tu salario, lo que facilita separar el dinero antes de que se mezcle con los gastos del mes.
Da el primer paso hoy
Invertir en el Tesoro Directo dejó de ser un proceso burocrático. Elige una corredora confiable, confirma que esté habilitada ante el organismo regulador de valores de tu país, y da el primer paso con un valor con el que te sientas cómodo. Lo importante es empezar, aunque sea con una cantidad pequeña.
Preguntas Frecuentes
¿Cuál es el valor mínimo para comprar mi primer título?
Depende del precio unitario del título ese día, pero la mayoría de las apps permite comprar fracciones a partir de un valor equivalente a pocos dólares, sin exigir ningún monto mínimo fijo adicional.
¿Puedo perder dinero invirtiendo en el Tesoro Directo?
Si mantienes el título hasta el vencimiento, el riesgo de pérdida es prácticamente nulo. Si decides vender antes del plazo, el precio puede variar según las condiciones del mercado en ese momento, lo que puede generar una rentabilidad menor a la esperada.
¿La app cobra para comprar o vender los títulos?
Depende de la corredora. Revisa siempre la tasa de administración antes de elegir, ya que varía bastante entre instituciones aunque el producto financiero sea exactamente el mismo.
¿Es necesario declarar el Tesoro Directo en el impuesto a la renta?
Sí, los títulos públicos deben declararse. La propia corredora suele generar un informe anual con toda la información necesaria para facilitar ese paso.
Si buscas otras alternativas de renta fija más allá del Tesoro Directo, el artículo sobre Tesoro Directo vs CDB trae una comparación directa entre ambos. Y para entender mejor cómo funcionan los títulos públicos en general, Investopedia sobre títulos del tesoro ofrece un panorama complementario.